ROAS 看營收效率,ROI 看扣掉成本後的回報
投手說「這組廣告 ROAS 有 4 倍」,老闆卻說「這個月還在虧錢」,兩人可能都沒有算錯。ROAS 比較營收與廣告費;ROI 則必須把你要評估的相關成本算進去。4 倍 ROAS 不代表賺了 3 倍,也不保證有利潤。
本文用營收口徑的 ROAS,以及明確列出成本範圍的營運 ROI 比較。ROAS = 歸因營收 ÷ 廣告費;本文 ROI =(同範圍營收 − 相關總成本)÷ 相關總成本 × 100%。總成本已包含廣告費,計算時不要再扣第二次。
先用這張表區分,不必先讀完整個成本案例:
| 比較項目 | 營收 ROAS | 本文的營運 ROI |
|---|---|---|
| 回答的問題 | 廣告費對應多少歸因營收? | 支付相關成本後留下多少回報? |
| 分子 | 歸因淨營收 | 同範圍淨營收 − 相關總成本 |
| 分母 | 廣告費 | 相關總成本,包含廣告費 |
| 表達方式 | 倍數,或同義百分比 | 損益相對成本的百分比 |
| 適合用途 | 比較同口徑廣告營收效率 | 評估指定成本範圍的獲利 |
| 重要限制 | 高 ROAS 不保證賺錢 | 缺成本或分攤不一致就不能公平比較 |
Google Ads 的目標 ROAS 說明以轉換價值相對於廣告花費表達比例;ROI 說明則把收益與成本一起考慮。先確認轉換價值確實是營收,才能使用本文的營收 ROAS;填入線索估值或毛利時,算出的指標必須另行標示。
用同一組數字算一次:4 倍 ROAS,ROI 卻是負數
以下全是教學假設,並非客戶成效。評估一批歸因於同一 Campaign 的訂單:流量取得期間為 2026 年 9 月、時區 Asia/Taipei;統一觀察點擊後 30 天內的訂單,等回報與退款資料成熟後再計算。所有金額皆為美元,營收已扣退款、折扣,不含代收稅;成本也只配對這批訂單。
| 項目 | USD |
|---|---|
| 淨營收 | 4,000 |
| 廣告費 | 1,000 |
| 商品、履約及付款費用 | 2,800 |
| 分攤的人力與軟體費 | 400 |
| 相關總成本 | 4,200 |
| 此成本範圍的損益 | −200 |
ROAS = 4,000 ÷ 1,000 = 4 倍,也就是 400%。ROI =(4,000 − 4,200)÷ 4,200 × 100%,約為 −4.8%。營收足以付廣告費,卻不足以支付列出的全部成本,所以虧損 200 美元。
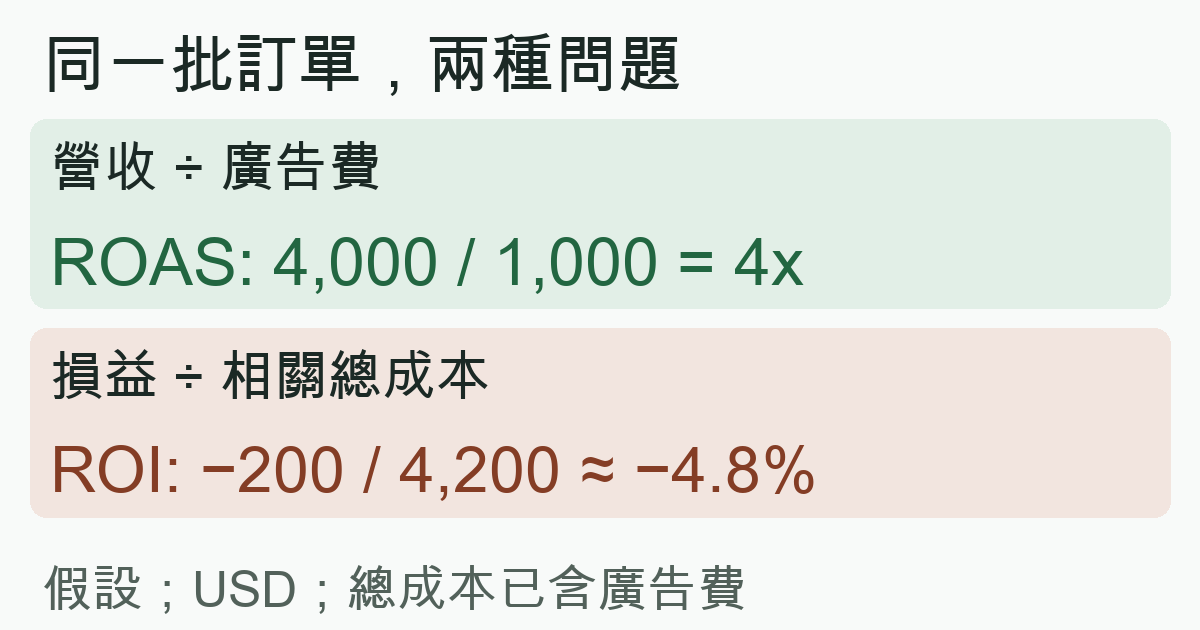
這裡稱為「此成本範圍的損益」,不是公司最終淨利:例子尚未納入所得稅、融資成本與其他投資。換用別的成本範圍也可以,但必須寫清楚,不能拿不同口徑的 ROI 直接排名。
同樣 4 倍 ROAS,為什麼結果可以不同?
回到同一套假設與成熟口徑。下表把第一批訂單稱為 A;另一批 B 的淨營收與廣告費相同,但商品、履約及付款成本較低。金額皆為 USD。
| 比較 | A:成本較高 | B:成本較低 |
|---|---|---|
| 淨營收/廣告費 | 4,000/1,000 | 4,000/1,000 |
| 商品、履約及付款費用 | 2,800 | 2,400 |
| 分攤的人力與軟體費 | 400 | 400 |
| 相關總成本,已含廣告費 | 4,200 | 3,800 |
| 成本範圍內的損益 | −200 | +200 |
| 營收 ROAS | 4 倍 | 4 倍 |
| 本文 ROI | 約 −4.8% | 約 +5.3% |
若只看廣告報表,兩組每元廣告費都對應 4 元淨營收;接到成本後,A 虧 200,B 賺 200。不是 ROAS 算錯,而是它本來就沒有扣商品、履約與分攤費用。ROI 的分母也不是相同的 1,000 元廣告費,不能把 −200 ÷ 1,000 稱為本文的 ROI。
商品與履約成本不同時,不應因兩組 ROAS 一樣,就認為兩組同樣值得擴量。也要看損益金額:小規模 Campaign 的高 ROI,不一定帶來較多總貢獻。
每天調廣告與月底看生意,應該怎麼分工?
投手每天需要較快的訊號。資料範圍一致、回報成熟時,ROAS 可以協助找出哪些來源或素材帶來較多營收。但若商品組合、退款率或成本差很多,不能只因某組 ROAS 較高就把預算搬過去。
營運或財務則把相同訂單接到成本資料,檢查這批生意是否留下正收益。分攤規則應固定,例如依訂單數分攤人力,或依已約定比例分攤月費;記下規則,才能讓下個月的比較有意義。
若要看整體生意,可搭配 MER 與 ROAS 的同月帳表。整體營收相對於已定義行銷費的比例,與 Campaign 歸因營收、本文的成本損益是不同問題。
MeetROAS 的 Campaign 與後續事件可以協助串起投放路徑和已接入的轉換;事件接入說明列出目標端需要回傳的資料。這些資料不是商品成本或完整會計帳,充值金額也不能直接當成已認列營收;要算本文 ROI,仍需另外對接相同範圍的營收與成本資料。
加預算前,要多問「新增的錢會帶來什麼?」
平均 ROI 回答的是已發生的這批生意;加預算的問題則是下一筆支出的效果。假設新增 100 美元廣告費,帶來 250 美元新增淨營收,對應新增變動成本 175 美元,且不需額外人力或軟體費。新增貢獻為 250 − 175 − 100 = −25 美元;即使原 Campaign 平均表現不差,這次擴量仍可能不划算。
這個新增結果必須靠受控加量或適合的測試觀察,不能從原本平均 ROAS 推算。反過來,分攤後 ROI 為負,也不代表停廣告就能省下所有分攤費:已簽的軟體月費或短期固定人力未必會消失。停投、擴量與公司整體獲利,是三個不同的決策。
把兩張報表接起來的實務步驟
- 先寫問題:比較來源效率、評估一批訂單損益,還是決定新增預算?不要用同一比率代答所有問題。
- 固定訂單範圍、幣別、時區、歸因視窗與資料成熟日。本文的 30 天只是例子,不是所有生意都該採用的標準。
- 用訂單或交易彙總核對淨營收,再配對商品、履約、付款、廣告與分攤費用;各項只計一次。
- 分別列出 ROAS、損益金額、ROI 與成本範圍。有缺資料時標示「無法完整計算」,不要把缺成本填零。
- 先查異常,再小幅測試。若付費資料還沒接上,先看 CPA 與不同轉換目標,不能把註冊數直接換成營收。
若問題還停在買點擊或取得註冊的成本,可先看 CPC、CPA 與 ROAS 的同批流量比較,不要把點擊或註冊成本當成付款營收。
若還不熟悉營收與廣告費的分子、分母,先讀 ROAS 公式與常見誤判。也別把歸因營收當成廣告造成的額外營收;證明增量效果需要適合的對照測試,ROI 算式本身辦不到。
常見問題
ROAS 400% 和 ROI 400% 可以互換嗎?
不行。前者表示每 1 元廣告費對應 4 元歸因營收;後者在本文定義下表示收益為相關總成本的 4 倍,成本分母與扣除方式都不同。
ROI 一定比 ROAS 有用嗎?
要看問題。ROAS 適合讀取已定義的廣告營收效率;ROI 適合評估指定成本範圍的回報。成本不完整或分攤失真時,一個看似精準的 ROI 也可能誤導。
廣告費為零,還能算嗎?
營收 ROAS 的分母為零,應標示不適用;ROI 只有在相關總成本大於零且資料完整時才有這個比例。缺資料與真的零成本,必須分開呈現。
資料來源
- Google Ads: About Target ROAS bidding — 查證日期: 2026-10-19
- Google Ads: About return on investment (ROI) — 查證日期: 2026-10-19
- MeetROAS: Partner Event API — 查證日期: 2026-10-19