損益兩平 ROAS,是哪一層成本打平?
損益兩平 ROAS 是在指定成本範圍下,剛好不虧損所需的營收與廣告費比例。若每 USD 100 淨營收,扣掉商品、履約等變動成本後還剩 USD 40 支付廣告,簡化門檻就是 100 ÷ 40 = 2.5 倍。這還沒有支付租金、固定薪資等分攤費用,不能直接宣稱整個生意已獲利。
先分清ROAS 的營收比例與ROI 的成本口徑。投手需要的不是背一個通用及格線,而是知道:這批訂單每一元營收,究竟剩多少錢可以拿來買流量?
美國 SBA 的損益兩平說明把固定成本與變動成本分開分析。下文沿用這個邏輯,但把廣告費另外列出,方便投手重算門檻;公式推導與數字都是本文教學例子。
先算廣告前貢獻毛利率
本文以 R 表示同批訂單的淨營收,V 表示這些訂單的變動成本,不含廣告費與固定費用。廣告前貢獻毛利率 m = (R − V) ÷ R。這裡的「貢獻」是還能用來負擔廣告與固定費用的金額,不等於最終利潤。
V 可包含商品、支付手續費、隨訂單增加的履約與客服成本,應依實際業務列項。Shopify 的貢獻式損益表也說明,依變動/固定分類與依商品成本/管理費分類,是不同切法。因此不能直接拿一個未說明費用範圍的商品毛利率代替 m。如果財務報表已把廣告扣進貢獻毛利,先還原本文的廣告前口徑,避免重複扣除。
以下全是教學假設,非客戶實績。同一 Campaign 的成熟訂單群組,在台北時間同一週取得 USD 1,000 淨營收,對應 V 為 USD 600、廣告費 A 為 USD 400。所有金額同幣別;營收已扣折扣與退款,不含代收稅款;成本依這批訂單對齊。採七天點擊視窗,等最後一天點擊也走完視窗,並完成本例的退款對帳;之後仍有調整就重算。
m = (1,000 − 600) ÷ 1,000 = 40%。廣告前可用貢獻為 USD 400,恰好支付 USD 400 廣告費。ROAS = 1,000 ÷ 400 = 2.5 倍,廣告後、分攤固定費用前的收益為零。
為什麼公式是 1 ÷ m?
暫不分攤固定費用時,打平條件是 R × m − A = 0。移項得到 R × m = A,再除以正數 A 與 m:損益兩平 ROAS = R ÷ A = 1 ÷ m。40% 要代入 0.40,不能代入 40;2.5 倍等於 250%。
| 廣告前貢獻毛利率 | 計算 | ROAS 門檻 |
|---|---|---|
| 20% | 1 ÷ 0.20 | 5 倍 |
| 40% | 1 ÷ 0.40 | 2.5 倍 |
| 60% | 1 ÷ 0.60 | 約 1.67 倍 |
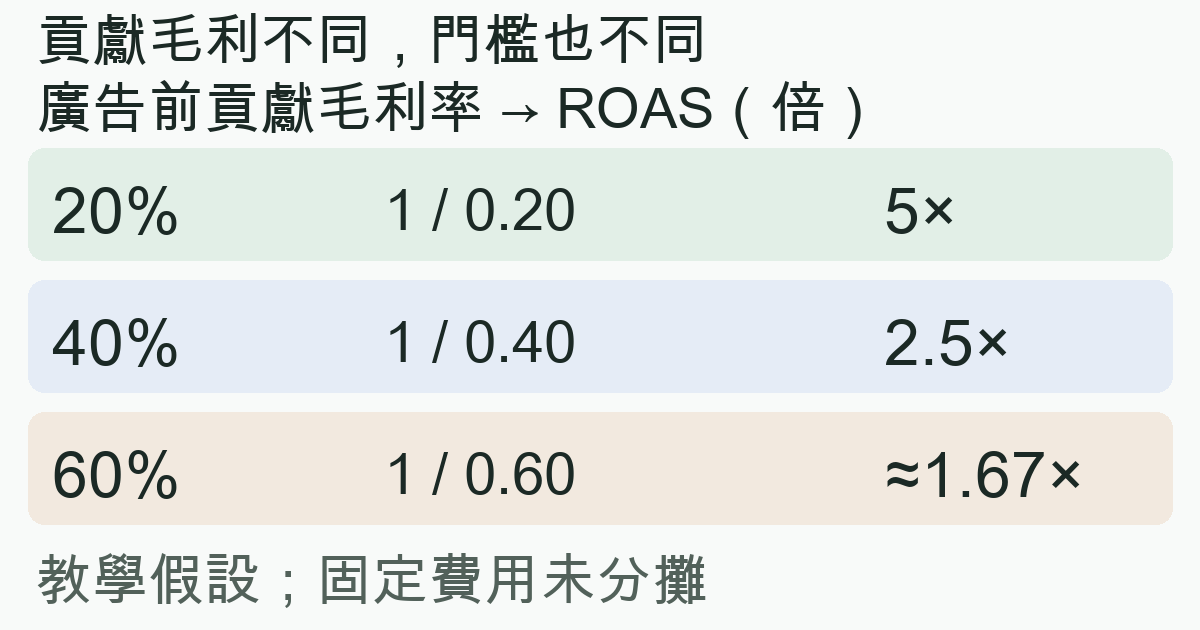
這是毛利敏感度的假設比較,固定費用均未分攤,最後一列有四捨五入。它不是產業平均,也不表示 60% 的產品比較容易投放。促銷、商品組合、物流或支付費率改變,都可能改變 m;應用該批營收減該批成本後計算,不能直接平均不同商品的毛利百分比。
R、A 必須為正,m 也必須大於零,才適用這個有限正門檻。若廣告前已沒有貢獻,增加相同比例的營收仍無法支付正廣告費;缺成本則是無法判斷,不是可以當作零成本。
加入固定費用後,門檻會怎麼變?
回到 USD 1,000 營收的例子。若同一範圍另外分攤固定費用 F = USD 100,簡化收益 P = R × m − A − F = 400 − 400 − 100 = −USD 100。2.5 倍在上一層打平,這一層仍虧損。
固定 A = USD 400、F = USD 100,並假設 m 維持 40% 時,包含此分攤的打平條件可推得 ROAS 門檻 = (1 + F ÷ A) ÷ m = 3.125 倍。需要營收 R = (400 + 100) ÷ 0.40 = USD 1,250,此時 V = USD 750,收益為 1,250 − 750 − 400 − 100 = 0。
這個 3.125 倍只適用這組廣告費、固定費用分攤與毛利假設,並非加上固定費用後的新通用基準。分攤的租金不代表由這個 Campaign 額外造成;決定新增預算時,還要另看真正會增加的成本與邊際結果,不要混成同一個問題。
三個會把門檻算錯的地方
折扣或退款扣兩次。 已從 R 扣掉的折扣,不要又加進 V。退款後也要重算實際保留的成本;不要假設商品、物流、手續費都能完全回收。若未對帳的報表仍用原價營收,先修正金額,再套門檻。
拿不同價值當營收。 Google Ads 的目標 ROAS依你回傳的轉換價值優化。若填的是註冊估值或廣告前貢獻金額,就不能直接套用這篇以淨營收為分子的 2.5 倍門檻。只有註冊資料時,先用CPA 的指定目標成本評估,不要推算未量到的營收。
平均值過線,就當新增預算必定有利。 既有 ROAS 是過去已取得結果的比例;新增流量的價格、受眾與商品組合可能不同。歸因營收也不等於廣告額外創造的營收。門檻可用於對齊經濟條件,不能取代成熟資料、對照實驗與實際成本檢查。
要把門檻用在加預算的決策,可看邊際與平均 ROAS 的具體案例:假設平均4倍,新增支出卻只有2倍。相符門檻也要套到新增部分,不能只看 Campaign 總平均。
若報表的轉換價值不是商品收入,先看轉換價值與營收的三種口徑範例,分清線索估值、付款與退款後金額,再決定哪個分子能套用門檻。
若要比較目前訂單留下的廣告前貢獻,請看 POAS 與同樣 5 倍 ROAS 的成本案例。它把實際成本接回廣告費,與先設定營收打平門檻的問題不同。
投手可以照做的重算順序
- 和財務先定義 R、V、A、F。 說清哪些費用已扣、哪些另列,對齊訂單群組、幣別、日期與成熟視窗。
- 從原始金額重算 m。 先扣折扣與退款,再核對保留成本;別把不同商品的百分比直接平均。
- 並列兩層結果。 先看廣告後貢獻,再看分攤固定費用後的簡化收益。記錄分攤規則,沒有完整費用就不要稱完整淨利。
- 更新促銷後的門檻,再小範圍測試。 對照新增花費、成熟完成量與實際貢獻;不要只因平均 ROAS 高於門檻就擴量。成本或事件缺漏先標不可用。
MeetROAS 的 Campaign 與已接入下游事件可協助對照流量及完成結果;事件文件區分註冊與首次有效入金,仍需目標平台回傳。入金不應未經核對就當成本文的淨營收,商品成本、退款與固定費用也要另行對帳,才能使用相符的門檻。
常見問題
目標 ROAS 應直接設成打平門檻嗎?
打平門檻是特定成本條件下的經濟下限,不是利潤目標或保證。預期利潤、資料延遲與實際投放能力還要另外評估;出價目標本身也不證明一定達成。
打平 ROAS 以下是否應立即關閉?
先確認資料是否成熟、營收與成本是否完整,再檢查是哪個範圍虧損。若使用未驗證的未來回購價值掩蓋當期缺口,會把假設當成已實現結果;分開記錄並驗證後再決定。
資料來源
- U.S. Small Business Administration: Break-even point — 查證日期: 2026-10-16
- Shopify: Contribution Format Income Statement — 查證日期: 2026-10-16
- Google Ads: About Target ROAS bidding — 查證日期: 2026-10-16
- MeetROAS Developer Hub: Partner Event API and event catalog — 查證日期: 2026-10-16