POAS 是什麼?先說清楚「利潤」扣了哪些成本
POAS 是 Profit on Ad Spend,用利潤類金額除以廣告費。本文採用「廣告前貢獻 ÷ 廣告費」:淨營收先扣商品與非廣告的變動成本,廣告費只在分母出現。 它回答每花一元廣告費,有多少貢獻可支付廣告與固定費用;不是公司的淨利率。
投手可能看到兩個活動都達到 5 倍 ROAS,財務卻說其中一個沒剩錢。原因可能是售出的商品組合不同,或出貨、金流及退貨成本不同。先把同一批訂單的成本接回來,才知道差距在哪裡;不能光看營收排名加預算。
不同報表的「profit」可能採商品毛利、貢獻或廣告後餘額,不能只比縮寫。Product Metrics 的 POAS 定義同樣明列廣告前貢獻;本文會把每個扣除項目寫出來。若你要比較含全部成本的報酬,請先區分 ROAS 與 ROI。
公式:把廣告費留到最後
設 R 為選定訂單的淨營收,V 為對應的非廣告變動成本,A 為相同流量範圍的廣告費。
- 廣告前貢獻 C = R − V。 R 已扣折扣、退款,不含代收稅金;V 可含商品成本、隨訂單增加的履約與金流費、實際承擔的退貨處理成本。各項只能扣一次。
- 本文 POAS = C ÷ A,A 必須大於零。 以倍數表示;1.5 倍也可寫成 150%,不是 1.5% 的淨利率。
- 廣告後貢獻 = C − A。 這筆餘額還要支付固定費用;缺少完整費用清單,不能叫最終淨利。
Shopify 的貢獻式損益表說明區分變動與固定成本。商品毛利與本文的廣告前貢獻不一定相同:只扣商品成本,可能還沒扣每筆訂單產生的履約與金流費。請依實際合約與成本性質分類,不要把所有會計科目一律視為變動成本。
具體案例:同樣 5 倍 ROAS,廣告後剩 0 或 100
以下全是虛構教學,非客戶實績。比較同一個完整七天 UTC 流量期間的兩組成熟訂單;兩者各花 USD 200,依相同七天點擊視窗歸屬 USD 1,000 淨營收。等最後一次點擊的視窗結束,並核對截至報表日已知的退款與實際成本。兩組商品組合不同;不假設未來表現相同,也不把歸因當成因果證明。
| 金額或指標 | 活動 X | 活動 Y |
|---|---|---|
| 淨營收 R | USD 1,000 | USD 1,000 |
| 商品成本 | USD 650 | USD 550 |
| 履約成本 | USD 80 | USD 80 |
| 金流費用 | USD 20 | USD 20 |
| 留存退貨處理成本 | USD 50 | USD 50 |
| 非廣告變動成本 V | USD 800 | USD 700 |
| 廣告前貢獻 C | USD 200 | USD 300 |
| 廣告費 A | USD 200 | USD 200 |
| 營收 ROAS | 5 倍 | 5 倍 |
| 本文 POAS | 1 倍 | 1.5 倍 |
| 廣告後貢獻 | USD 0 | USD 100 |
X:POAS = (1,000 − 800) ÷ 200 = 1。Y:POAS = (1,000 − 700) ÷ 200 = 1.5。營收與廣告費相同,Y 的商品成本少 USD 100,所以同樣 ROAS 留下不同餘額。
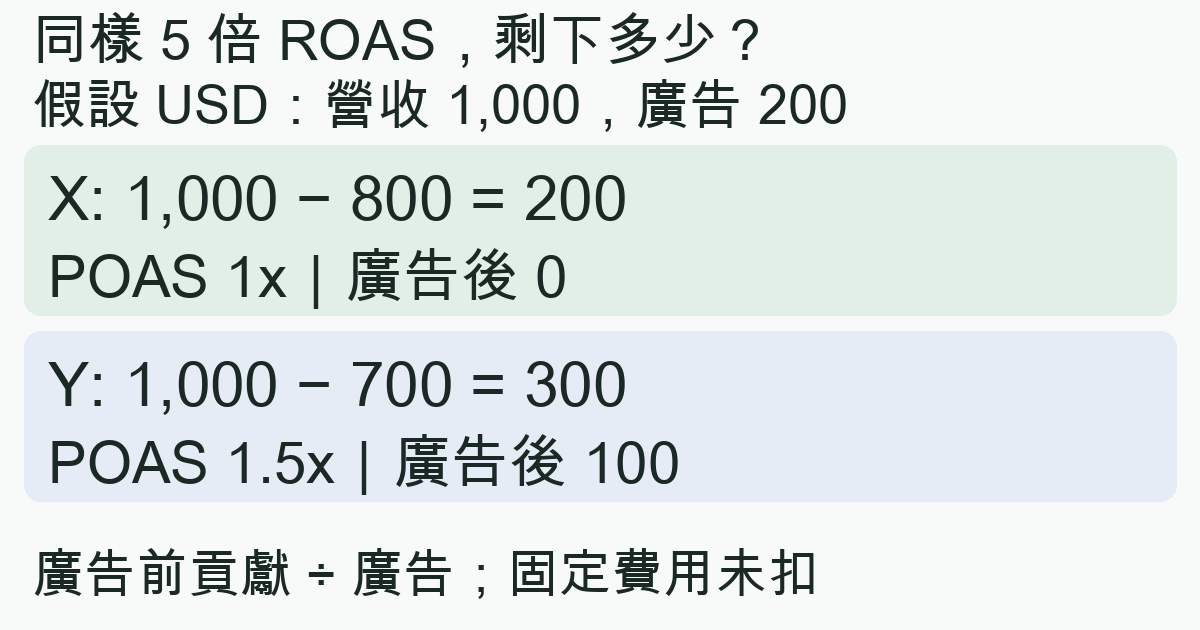
這不是「Y 一定值得加碼」的結論。庫存、可取得的流量、退款變化與新增訂單組合,都可能改變下一步的貢獻。邊際 ROAS處理新增預算的問題;這裡先核對已取得成果的成本。
POAS 到 1,是否就代表獲利?
在本文定義下,1 倍表示 C = A,廣告後貢獻為零;只是已列變動成本與廣告費打平。若活動 Y 還分攤 USD 120 固定費用,則 300 − 200 − 120 = −USD 20。1.5 倍仍不足以覆蓋這個分攤範圍,沒有通用的及格倍數。
也不要先把 Y 的廣告費扣掉,拿 100 ÷ 200 = 0.5,卻仍標成同一種 POAS。那是廣告後餘額相對廣告費的另一個比率,本文定義的打平點是 1,後者是 0。對帳時應直接展示 C、A 與 C − A,避免名稱掩蓋差異。
損益兩平 ROAS是先問「這種成本結構需要多少營收倍數」;POAS 則把目前訂單留下的貢獻放到廣告費旁。兩者可以互相檢查,不能拿來代替完整公司損益。
五步對帳,避免把缺資料算成高利潤
- 固定訂單與流量範圍。 寫下活動、幣別、時區、點擊期間與歸因視窗。不要用本週所有營收,除以上週某一個來源的廣告費。
- 把收入調到同一基準。 折扣與退款已自營收扣除,就不要再當作成本扣第二次。退款後,核對商品、出貨與金流費實際能收回多少;晚到的退款要回頭更新。
- 逐項連回成本。 不同商品、折扣或履約方式可以有不同成本。先加總金額,再算整體 POAS;不要平均各商品的倍數。缺成本標為未知,不是零。
- 保留成熟度與涵蓋率。 還沒到齊的成交、成本或退款都需標記。只涵蓋部分訂單的利潤,不能除以全部廣告費後假裝是完整結果;先調和兩邊範圍。
- 選一個可驗證的改動。 若差距來自履約成本,先查商品組合與配送方式;若來自退款,先查退款原因。修好量測不會自動改善獲利,也不應只為讓比率上升而減少合理成本項目。
能直接拿這個數字設定出價嗎?
Google 的價值出價文件說明,提供的轉換價值可反映營收、利潤或其他業務價值;前提是你能定義、量測並連回活動。若把價值從營收改成貢獻,原本的營收 ROAS 目標就不能原封不動沿用,應另外記錄價值基準、設定與生效時間。
也不要把 Google 的商品毛利欄位直接當成本篇 POAS。Merchant Center 的商品成本說明以營收減商品成本估計毛利,還要求商品層級的轉換資訊;這不表示已自動扣完本文列出的履約、金流與退貨成本。先核對資料,再決定是否用於出價,不能只改欄位名稱。
MeetROAS 的 Campaign 與已串接的後續事件,可以協助把來源流量對到完成成果;事件文件區分註冊、首存等不同事實。事件金額或入金不會自動變成商家淨營收、商品成本或 POAS;本文成本表仍要由目的地與財務資料補齊,也不代表會自動把利潤匯入 Google Ads。
資料來源
- Product Metrics: Profit on ad spend definition — 查證日期: 2026-11-02
- Shopify: Contribution Format Income Statement — 查證日期: 2026-11-02
- Google Ads: Value-based Bidding Best Practices — 查證日期: 2026-11-02
- Google Merchant Center: Cost of goods sold — 查證日期: 2026-11-02
- MeetROAS: Partner Event API reference — 查證日期: 2026-11-02